Un appartement affiché à un prix de départ très inférieur au marché, une salle d’audience où tout se joue en quelques minutes, et un acheteur qui repart propriétaire sans avoir négocié face à face avec un vendeur. L’achat immobilier aux enchères obéit à des règles précises, souvent mal comprises par ceux qui envisagent cette voie pour la première fois.
Biens confisqués par la justice : un segment méconnu des enchères immobilières
Les guides classiques se concentrent sur trois filières (judiciaire, notariale, domaniale), mais un quatrième canal prend de l’ampleur. L’Agrasc (Agence de gestion et de recouvrement des avoirs saisis et confisqués) organise la revente de biens immobiliers saisis dans des dossiers pénaux, souvent liés à la criminalité organisée.
En 2025, l’Agrasc a vendu 188 biens immobiliers pour un montant total de 40 millions d’euros. Ces ventes ne suivent pas exactement la même logique qu’une adjudication judiciaire classique : l’objectif inclut la valorisation des avoirs confisqués et le recouvrement, pas seulement l’apurement d’une dette.
Le produit de ces ventes ne tombe pas intégralement dans le budget général de l’État. Une partie peut financer l’indemnisation des victimes, des fonds de lutte contre les conduites addictives ou des actions contre le proxénétisme. Concrètement, le prix payé par l’acquéreur a une destination sociale directe, ce que les catalogues de vente ne mentionnent presque jamais.
On peut suivre ces ventes et celles des autres filières sur des plateformes qui centralisent les annonces. Comparer les territoires, les types de biens et les calendriers devient plus simple depuis qu’un portail comme encherimmo.fr agrège les offres disponibles avant même de mandater un avocat.
Cahier des conditions de vente et visite : ce qui bloque vraiment les acheteurs
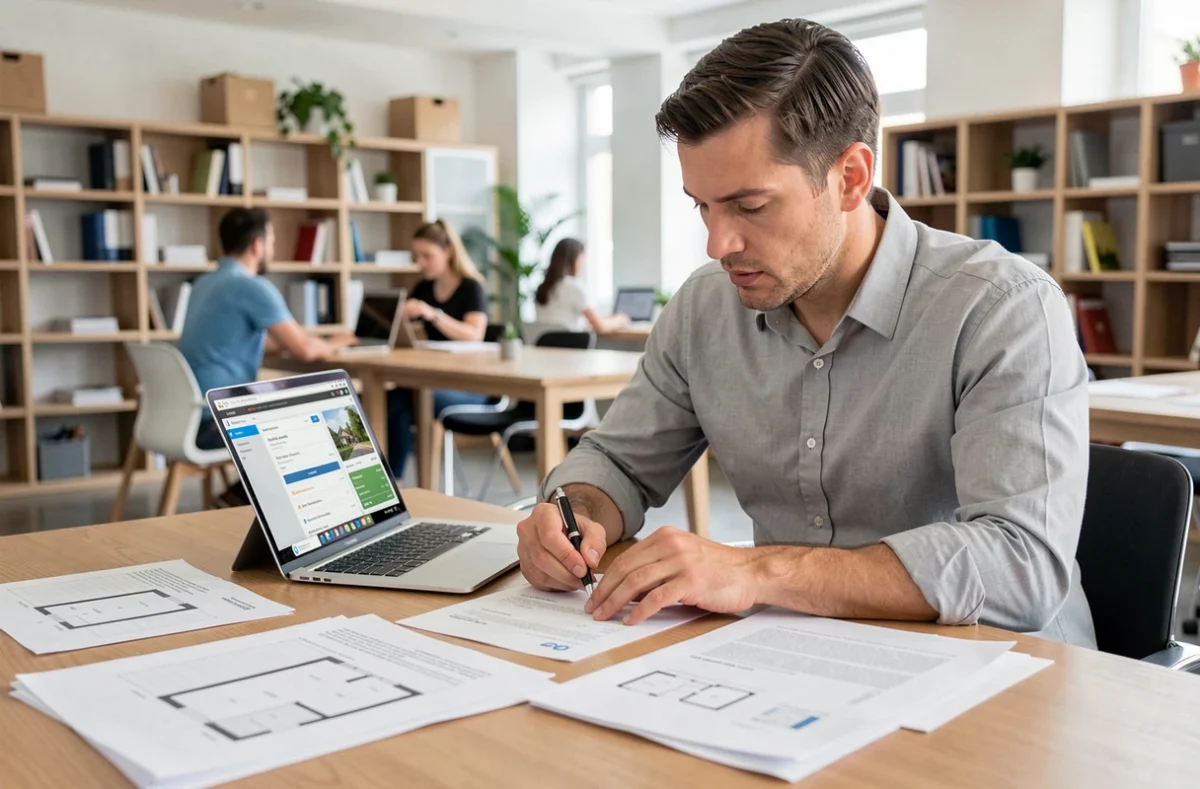
L’erreur la plus fréquente n’est pas de mal enchérir, c’est de se présenter sans avoir lu le cahier des conditions de vente. Ce document, déposé au greffe du tribunal ou consultable à l’étude du notaire selon la filière, fixe toutes les charges qui pèsent sur le bien et sur l’acquéreur.
Ce que le cahier des conditions révèle
On y trouve les servitudes, l’état hypothécaire, les éventuels baux en cours et les conditions d’occupation. Un bien peut être vendu occupé, ce qui change radicalement sa valeur d’usage et la stratégie d’achat.
- Le diagnostic technique est parfois incomplet ou ancien, car le propriétaire saisi ne coopère pas toujours avec l’expert mandaté.
- Les visites sont organisées à des créneaux fixes, souvent une ou deux dates avant la séance. On ne peut pas revenir librement comme pour une vente classique.
- L’état réel du bien peut réserver des surprises : travaux masqués, parties communes dégradées, occupation par un tiers non déclarée dans le cahier.
Les retours varient sur ce point, mais plusieurs acheteurs expérimentés recommandent de se rendre sur place en dehors des visites officielles pour observer le quartier, l’état extérieur de l’immeuble et le voisinage.
Financement d’un achat aux enchères : le piège du délai de paiement
Un achat immobilier classique laisse plusieurs semaines pour finaliser un prêt après la signature du compromis. Aux enchères, il n’y a ni compromis ni condition suspensive de prêt. L’adjudicataire doit régler le prix dans un délai strict, généralement fixé à deux mois pour les ventes judiciaires.
Consignation et frais à anticiper
Avant la séance, il faut remettre un chèque de consignation représentant une fraction du montant de la mise à prix. En vente notariale, cette consignation se situe couramment entre 10 et 20 % de la mise à prix. En vente judiciaire, le montant est fixé par le cahier des conditions.
Les frais annexes sont souvent sous-estimés. On doit compter les émoluments de l’avocat (obligatoire en vente judiciaire pour porter les enchères), les droits d’enregistrement, les frais de publication et éventuellement les honoraires du notaire. Le coût total peut dépasser sensiblement celui d’une transaction classique si on additionne tous ces postes.
La stratégie la plus sûre consiste à obtenir un accord de principe bancaire avant la séance, avec une simulation qui intègre le prix maximal qu’on est prêt à atteindre, majoré de l’ensemble des frais.
Surenchère et adjudication : ce qui se passe après le coup de marteau
Remporter l’enchère ne signifie pas être immédiatement propriétaire. En vente judiciaire, toute personne peut déposer une surenchère dans les dix jours suivant l’adjudication. Cette surenchère doit représenter au minimum 10 % du prix de vente. Une nouvelle audience est alors organisée.
Ce mécanisme crée une incertitude que beaucoup de primo-accédants ne mesurent pas. On peut quitter la salle en pensant avoir acheté un bien et se retrouver en concurrence une semaine plus tard.
Quand la surenchère change la donne
Dans un marché où les transactions repartent à la hausse, le risque de surenchère augmente mécaniquement. Les investisseurs qui scrutent les adjudications repèrent les bonnes affaires et n’hésitent pas à intervenir après coup.
Pour limiter ce risque, on peut cibler des biens dont la mise à prix est déjà proche de la valeur de marché, ou des biens atypiques (locaux commerciaux, lots de copropriété complexes) qui attirent moins de concurrence.
L’absence de délai de rétractation reste la contrainte la plus structurante de tout le processus. Une fois adjudicataire définitif, on ne peut plus reculer. Chaque enchère posée engage financièrement et juridiquement, sans filet de sécurité comparable à celui d’une vente de gré à gré.
Avant de lever la main en salle d’audience, la préparation en amont, lecture du cahier des conditions, visite du bien, accord bancaire et calcul précis des frais, détermine à elle seule la réussite ou l’échec de l’opération.